bunq : notre avis et ce que coûte le compte
La néobanque néerlandaise, agréée par De Nederlandsche Bank, avec un IBAN français. Abonnements Core et Pro, retraits payants, sanctions récentes, calculés sur sa grille tarifaire.
En bref
Au 12 novembre 2026, bunq est notée 10,6 sur 20 par Savoir Placer. Elle est 10e des 10 banques classées. Pour le profil courant, le compte coûte 71,64 € par an ; avec trois semaines hors zone euro, 89,10 €. Son point fort est le critère « usage à l'étranger », noté 17 sur 20 ; son point faible, le critère « coût annuel, profil courant », noté 6 sur 20.
Pour qui, pas pour qui
Pour qui
- Qui dépose des espèces.
Pas pour qui
- Qui a besoin d'un chéquier.
- Qui a besoin d'un découvert autorisé.
En résumé
Avantages et inconvénients de bunq
- Banque agréée aux Pays-Bas, avec un IBAN français pour les clients qui résident en France.
- Dépôts couverts jusqu'à 100 000 € par le fonds de garantie néerlandais, géré par De Nederlandsche Bank.
- Virements, virements instantanés et prélèvements gratuits avec les formules Core et Pro.
- Usage à l'étranger noté 17 sur 20, le critère le mieux noté de bunq dans notre grille.
- Application jugée intuitive dans les avis publics, avec des sous-comptes et plusieurs IBAN.
- Pas de carte physique sans abonnement mensuel, et des retraits payants dès le premier avec Core.
- Pas de découvert autorisé, et aucun chéquier mentionné dans la grille tarifaire.
- Comptes fermés ou bloqués sans explication claire : un reproche qui revient dans les avis publics.
- Sanctionnée ces trois dernières années par De Nederlandsche Bank et par la BaFin, le régulateur allemand.
En images
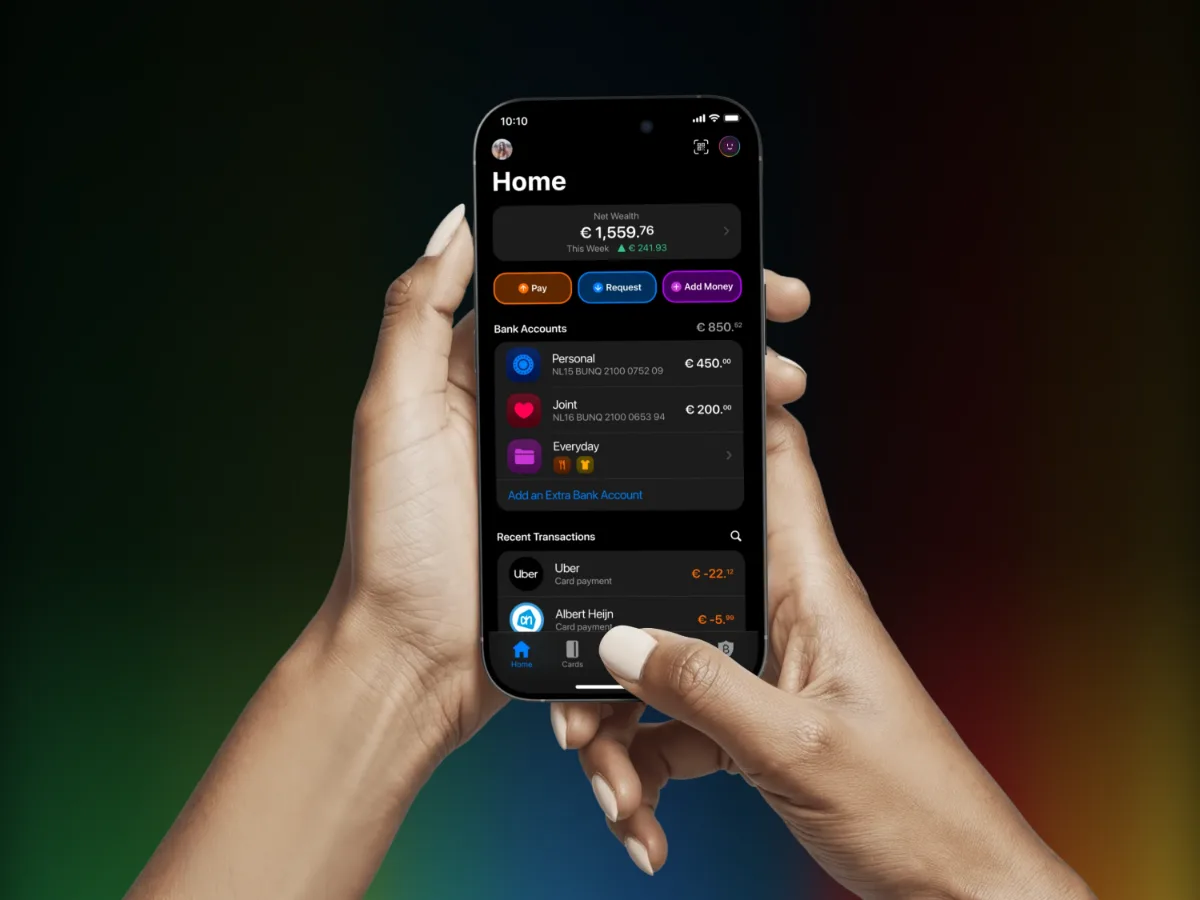
L'application et l'espace client
Les cartes
bunq Free, bunq Core, bunq Pro ou bunq Elite : laquelle prendre
| Critère | bunq Free | bunq CoreCarte retenue, profils courant et voyageur | bunq Pro | bunq Elite |
|---|---|---|---|---|
| Prix par an | 0 € | 47,88 € (3,99 € par mois) | 119,88 € (9,99 € par mois) | 227,88 € (18,99 € par mois) |
| Condition d'usage | — | aucune | aucune | — |
| Débit | immédiat, carte virtuelle seulement | immédiat | immédiat | immédiat |
| Paiements hors zone euro | 0,5 % jusqu'à 1 000 € par an, puis 1,5 % | 0,5 % | 0,5 % | 0,5 % compris dans le taux de change |
| Retraits hors zone euro | 2,99 € par retrait, plus 0,5 % en cas de conversion | 0,5 % | 0,5 % | 6 gratuits par mois, les 5 suivants à 0,99 €, puis 2,99 € |
| Assurances et assistance | aucune | aucune | aucune | assurance voyage |
| Plafond de paiement | 1 000 € sur 24 heures (réglage par défaut) | 1 000 € sur 24 heures (réglage par défaut) | 1 000 € sur 24 heures (réglage par défaut) | 1 000 € sur 24 heures (réglage par défaut) |
En gras : la meilleure valeur de la ligne, quand toutes les cartes en ont une. Un tiret : valeur que la banque ne publie pas pour cette carte.
Carte retenue : bunq Core, pour le profil courant (71,64 € par an) comme pour le profil voyageur (89,10 € par an).
La règle : pour chaque profil, la carte de l'offre la moins chère de la banque, calculée par notre simulateur du coût d'une banque, conditions d'usage remplies. La carte bunq Free n'est pas calculée par notre simulateur. La carte bunq Elite n'est pas retenue : sa cotisation seule, 227,88 € par an, dépasse déjà ce coût.
La néobanque bunq propose quatre formules, chacune avec une carte Mastercard. Le choix compte, car la formule fixe l'abonnement mensuel et le nombre de retraits gratuits. La formule Free ne coûte rien, mais sa carte est seulement virtuelle, c'est-à-dire enregistrée dans le téléphone, sans support physique. Notre simulateur ne la calcule pas.
La formule Core est la moins chère avec une carte physique : notre calcul la retient pour les quatre profils. La formule Pro coûte plus cher, mais comprend des retraits gratuits chaque mois et plusieurs cartes. La formule Elite ajoute une assurance voyage, absente des trois autres. Les quatre cartes sont à débit immédiat : chaque paiement est retiré du compte le jour même. Elles partagent le même plafond de paiement par défaut, réglable.
Sources : la brochure tarifaire et les pages des cartes de bunq, listées avec leur date en fin de page. Les mêmes tarifs, banque par banque : la table des tarifs bancaires.
Ce que coûte le compte, profil par profil
sur un an, avec l'offre la moins chère de la banque pour chaque profilProfil courant : le détail
- un salarié en France, une carte de paiement internationale à débit immédiat
- 20 paiements par carte par mois, en euros
- 2 retraits par mois en euros, là où ils sont gratuits : dans le réseau de la banque quand elle y donne un accès gratuit, sinon dans le distributeur d'une autre banque
- 3 virements par mois, dont 1 instantané
- 6 prélèvements par mois
- aucun incident
| Profil courant · bunq Core, carte Mastercard bunq | Détail | Par an |
|---|---|---|
| Abonnement | 3,99 € par mois | 47,88 € |
| Tenue de compte | par an | 0 € |
| Carte | cotisation annuelle | 0 € |
| Retraits en euros | 0 retrait gratuit par mois, puis 0,99 € par retrait : 24 payants | 23,76 € |
| Virements | 24 virements à 0 € et 12 instantanés à 0 € | 0 € |
| Prélèvements | 72 prélèvements à 0 € | 0 € |
| Total | offre la moins chère de la banque pour ce profil | 71,64 € |
Profil voyageur : le détail
- le profil courant
- plus 3 semaines par an hors zone euro, dans un même mois
- 30 paiements pour 1 500 € en devises
- 4 retraits pour 800 € en devises
| Profil voyageur · bunq Core, carte Mastercard bunq | Détail | Par an |
|---|---|---|
| Abonnement | 3,99 € par mois | 47,88 € |
| Tenue de compte | par an | 0 € |
| Carte | cotisation annuelle | 0 € |
| Retraits (quota commun euros et devises) | 0 retrait gratuit par mois, puis 0,99 € par retrait : 24 payants | 29,72 € |
| Virements | 24 virements à 0 € et 12 instantanés à 0 € | 0 € |
| Prélèvements | 72 prélèvements à 0 € | 0 € |
| Paiements en devises | 30 paiements pour 1 500 € : 0,5 % | 7,50 € |
| Retraits en devises | 4 retraits pour 800 € : 0,5 %, en plus du quota de retraits compté plus haut | 4 € |
| Total | offre la moins chère de la banque pour ce profil | 89,10 € |
Profil petit budget : le détail
- des revenus de moins de 1 000 € par mois
- 25 paiements et 4 retraits par mois
- 3 virements dont 1 instantané par mois
- 6 prélèvements par mois, comme le profil courant
- 1 incident par an : une commission d'intervention et un rejet de prélèvement
| Profil petit budget · bunq Core, carte Mastercard bunq | Détail | Par an |
|---|---|---|
| Abonnement | 3,99 € par mois | 47,88 € |
| Tenue de compte | par an | 0 € |
| Carte | cotisation annuelle | 0 € |
| Retraits en euros | 0 retrait gratuit par mois, puis 0,99 € par retrait : 48 payants | 47,52 € |
| Virements | 24 virements à 0 € et 12 instantanés à 0 € | 0 € |
| Prélèvements | 72 prélèvements à 0 € | 0 € |
| Commissions d'intervention | 1 à 0 € | 0 € |
| Rejets de prélèvement | 1 à 0 € | 0 € |
| Total | offre la moins chère de la banque pour ce profil | 95,40 € |
Non publié par la banque, compté 0 € : revenus exigés, commission d'intervention, rejet de prélèvement.
Profil couple : le détail
- un compte joint et deux cartes
- 40 paiements par mois, deux fois le profil courant
- le reste comme le profil courant
| Profil couple · bunq Core, carte Mastercard bunq | Détail | Par an |
|---|---|---|
| Abonnement | 3,99 € par mois | 47,88 € |
| Tenue de compte | par an | 0 € |
| Première carte | cotisation annuelle | 0 € |
| Deuxième carte | non publié | 0 € |
| Compte joint | non publié | 0 € |
| Retraits en euros | 0 retrait gratuit par mois, puis 0,99 € par retrait : 24 payants | 23,76 € |
| Virements | 24 virements à 0 € et 12 instantanés à 0 € | 0 € |
| Prélèvements | 72 prélèvements à 0 € | 0 € |
| Total | offre la moins chère de la banque pour ce profil | 71,64 € |
Non publié par la banque, compté 0 € : deuxième carte, supplément du compte joint.
Pour le profil courant, le compte bunq coûte 71,64 € par an avec la formule Core. Ce profil décrit un salarié qui paie par carte, retire deux fois par mois et reçoit ses virements en France. L'abonnement mensuel fait la plus grande part de ce coût. Le reste vient des retraits d'espèces, tous payants avec Core.
Le profil voyageur ajoute trois semaines hors zone euro et coûte 89,10 € par an. La hausse vient d'un pourcentage ajouté à chaque paiement et à chaque retrait en devises, c'est-à-dire en monnaie étrangère. Le profil petit budget paie 95,40 € par an, surtout parce qu'il retire plus souvent. Les frais d'incident, facturés quand une opération dépasse l'argent disponible, n'y sont pas comptés, car la banque ne les publie pas. Avec vos propres chiffres, le simulateur du coût de votre banque refait le calcul.
Face aux concurrents
Le même usage, chez quatre banques
Même méthode et même usage pour chaque banque, avec l'offre la moins chère de chacune. Les trois concurrentes sont les autres banques classées les moins chères pour ce profil. À coût égal, la mieux notée passe devant.
Profil courant :
- un salarié en France, une carte de paiement internationale à débit immédiat
- 20 paiements par carte par mois, en euros
- 2 retraits par mois en euros, là où ils sont gratuits : dans le réseau de la banque quand elle y donne un accès gratuit, sinon dans le distributeur d'une autre banque
- 3 virements par mois, dont 1 instantané
- 6 prélèvements par mois
- aucun incident
- bunq71,64 €par an · bunq Core, carte Mastercard bunq
- BoursoBank0 €par an · Welcome, carte Visa Welcome
- Fortuneo0 €par an · Fosfo, carte Mastercard Fosfo
- Hello bank!0 €par an · Hello One, carte Visa Hello One

bunq est 10e des 10 banques classées pour ce profil.
Profil voyageur :
- le profil courant
- plus 3 semaines par an hors zone euro, dans un même mois
- 30 paiements pour 1 500 € en devises
- 4 retraits pour 800 € en devises
- bunq89,10 €par an · bunq Core, carte Mastercard bunq
- Fortuneo0 €par an · Fosfo, carte Mastercard Fosfo
- Hello bank!0 €par an · Hello Prime, carte Visa Hello Prime
- BoursoBank3,38 €par an · Ultim, carte Visa Ultim
bunq est 10e des 10 banques classées pour ce profil.
Profil petit budget :
- des revenus de moins de 1 000 € par mois
- 25 paiements et 4 retraits par mois
- 3 virements dont 1 instantané par mois
- 6 prélèvements par mois, comme le profil courant
- 1 incident par an : une commission d'intervention et un rejet de prélèvement
- bunq95,40 €par an · bunq Core, carte Mastercard bunq
- Trade Republic5 €par an · Compte courant, carte Visa Classic
- BoursoBank20 €par an · Welcome, carte Visa Welcome
- Fortuneo20 €par an · Fosfo, carte Mastercard Fosfo
bunq est 10e des 10 banques classées pour ce profil.
Profil couple :
- un compte joint et deux cartes
- 40 paiements par mois, deux fois le profil courant
- le reste comme le profil courant
- bunq71,64 €par an · bunq Core, carte Mastercard bunq
- BoursoBank0 €par an · Welcome, carte Visa Welcome
- Fortuneo0 €par an · Fosfo, carte Mastercard Fosfo
- Hello bank!0 €par an · Hello One, carte Visa Hello One
bunq est 7e des 10 banques classées pour ce profil.
Pour le profil courant, le compte bunq coûte 71,64 € par an. Pour le même usage, BoursoBank coûte 0 € et Fortuneo 0 €. Ce sont deux banques en ligne françaises, sans abonnement pour leur carte d'entrée. L'écart vient de l'abonnement mensuel de bunq et de ses retraits payants.
Les autres néobanques européennes notées, des banques sans agence qui se gèrent depuis une application, coûtent aussi moins cher pour ce profil. N26, une banque allemande, coûte 10 € par an. Revolut, une banque lituanienne, coûte 7,99 €. Le duel Revolut ou N26 compare ces deux concurrentes critère par critère.
Les conditions
bunq Core, carte Mastercard bunq
| Revenus exigés | non publié par la banque |
|---|---|
| Versement à l'ouverture | non publié par la banque |
| Condition d'usage | aucune |
| Compte inactif | aucun frais propre à la banque |
| Hors zone euro | paiements 0,5 %, retraits 0,5 % |
| Incidents | commission d'intervention non publiée, rejet de prélèvement non publié par la banque |
| À savoir | Cotisation de 3,99 € par mois. Retraits en euros ou en devises : 0,99 € du 1er au 5e du mois, 2,99 € ensuite ; 0,5 % en plus sur les devises. La carte bunq, appelée « carte de crédit », débite le compte tout de suite. |
| Brochure | bunq, grille tarifaire du 22 septembre 2026. |
bunq Pro, carte Mastercard bunq
| Revenus exigés | non publié par la banque |
|---|---|
| Versement à l'ouverture | non publié par la banque |
| Condition d'usage | aucune |
| Compte inactif | aucun frais propre à la banque |
| Hors zone euro | paiements 0,5 %, retraits 0,5 % |
| Incidents | commission d'intervention non publiée, rejet de prélèvement non publié par la banque |
| À savoir | Cotisation de 9,99 € par mois, trois cartes incluses. Retraits : 6 gratuits par mois, 0,99 € du 7e au 11e, 2,99 € ensuite ; 0,5 % en plus sur les devises. |
| Brochure | bunq, grille tarifaire du 22 septembre 2026. |
| Chéquier | non : ni chéquier ni dépôt de chèques (aide bunq, lue le 25 septembre 2026) |
|---|---|
| Dépôt d'espèces | oui : en France, chez les commerçants partenaires PaysafeCash, avec les forfaits Core, Pro ou Elite : 100 € gratuits par mois, puis 2,5 % ; de 10 à 250 € par dépôt |
| Découvert autorisé | non : pas de découvert autorisé en règle générale |
| Compte joint | oui |
| Carte à débit différé | non |
| Paiement mobile | oui |
La néobanque bunq ne publie ni revenu minimum ni versement à l'ouverture dans sa grille tarifaire. Ces conditions restent donc inconnues, ce qui ne veut pas dire qu'elles n'existent pas. C'est pourquoi la banque reste notée, mais ne peut pas monter sur le podium de notre classement.
Aucune condition d'usage n'est demandée. Une condition d'usage est une règle à respecter pour éviter un frais, comme payer chaque mois avec sa carte. Un compte inactif ne paie pas de frais propres à la banque. La commission d'intervention, ce qu'une banque facture quand elle accepte une opération sans argent sur le compte, n'est pas publiée. Le prix d'un rejet de prélèvement n'est pas publié non plus. La carte, que la banque appelle « carte de crédit », débite en fait le compte tout de suite.
Épargner et investir sur place
- Livretcompte d'épargne (non réglementé)Banque pour épargner →
- Assurance-vienon
- PEAnon
- Compte-titresoui
- PERnon
Pour épargner, bunq propose un compte d'épargne non réglementé et un compte-titres. Non réglementé veut dire que la banque fixe elle-même le taux et les règles du compte, contrairement au livret A. Un compte-titres permet d'acheter des actions ou des fonds en Bourse, sans plafond de versement.
La banque ne propose ni PEA, ni assurance-vie, ni PER. Le PEA, plan d'épargne en actions, permet d'investir en Bourse avec un avantage d'impôt après cinq ans. L'assurance-vie, un placement d'épargne à long terme, et le PER, plan d'épargne retraite, se souscrivent donc ailleurs. Chacun de ces produits se choisit sur ses propres frais, pas sur la banque qui tient le compte courant.
Délais et service client
Ce que la banque annonce, ce qu'en disent les clients
Annoncé par bunq
Pages officielles de la banque, relevées le 5 novembre 2026
| Ouverture du compte en ligne | environ cinq minutesSource : bunq, ouvrir un compte en 5 minutes |
|---|---|
| Réception de la carte | sous 10 jours ouvrés, 2 à 4 jours ouvrés en envoi expressSource : bunq, aide : réception de la carte (en anglais) |
| Virement instantané | proposé, gratuitSource : brochure tarifaire de bunq |
| Service client, horaires | à toute heure, 7 jours sur 7Source : bunq, aide : contacter bunq (en anglais) |
| Canaux de contact | messagerie dans l'application, ligne d'urgence automatisée, e-mailSource : bunq, aide : contacter bunq (en anglais) |
Ce qu'en disent les clients
Notes publiques relevées le 12 novembre 2026, avec le nombre d'avis
- 4,7 sur 5App Store11 k notes
- 4,7 sur 5Google Play41,6 k avis
- 3,5 sur 5Trustpilot18 947 avis
Ce qui revient le plus dans les avis
- Application jugée intuitive, avec des sous-comptes et des IBAN multiples appréciés.
- Comptes fermés ou bloqués sans explication claire, avec des fonds retenus plusieurs semaines.
- Gestion des fraudes et des litiges jugée défavorable au client, remboursements compris.
Synthèse rédigée par Savoir Placer à partir des avis publics, lus le 25 septembre 2026 ; aucun avis n'est reproduit.
Ces notes ne comptent pas dans notre note sur 20.
Délais annoncés par la banque, non mesurés par Savoir Placer. Ils peuvent varier selon les dossiers.
La néobanque bunq annonce une ouverture de compte en environ cinq minutes, depuis l'application. Ce délai est celui que la banque publie, pas une mesure de Savoir Placer. Le délai annoncé pour recevoir la carte est dans la liste ci-dessus, avec une option d'envoi express plus rapide.
Les canaux de contact annoncés sont : messagerie dans l'application, ligne d'urgence automatisée, e-mail. La banque annonce un service client joignable à toute heure, tous les jours. Dans les avis publics, l'application revient comme intuitive. Des comptes fermés ou bloqués sans explication claire reviennent aussi, avec des fonds retenus plusieurs semaines. Enfin, la gestion des fraudes et des litiges y est jugée défavorable au client.
Ouvrir un compte
Comment ouvrir un compte bunq
- Ouvrir l'application bunq et vérifier son numéro de téléphone.
- Choisir un type de compte.
- Renseigner ses informations et son adresse, puis accepter les conditions.
- Scanner sa pièce d'identité et prendre un selfie.
- Attendre la vérification, annoncée en quelques minutes.
Étapes décrites par bunq : bunq, aide : ouvrir un compte en 5 minutes, relevé le 25 septembre 2026.
| Résidence | citoyens et résidents d'un pays de l'Espace économique européen pris en charge, dont la France métropolitaine ; pas les départements d'outre-merSource : bunq, aide : qui peut ouvrir un compte |
|---|---|
| Justificatifs | l'original d'une pièce d'identité, parfois un justificatif de domicileSource : bunq, aide : documents acceptés |
Un compte bunq s'ouvre depuis l'application, en cinq étapes décrites par la banque. Il faut être citoyen ou résident d'un pays de l'Espace économique européen pris en charge par bunq, dont la France métropolitaine. L'Espace économique européen regroupe l'Union européenne, l'Islande, la Norvège et le Liechtenstein. Les départements d'outre-mer ne sont pas couverts.
La banque demande l'original d'une pièce d'identité, parfois un justificatif de domicile. Un selfie complète la vérification, annoncée en quelques minutes. Les clients qui résident en France reçoivent un IBAN français. L'IBAN est l'identifiant international du compte, à donner pour recevoir un salaire ou mettre en place un prélèvement. Le sien commence par FR, comme celui d'une banque française.
Au quotidien
Découvert, chèques et espèces chez bunq
| Découvert autorisé | non : pas de découvert autorisé en règle générale |
|---|---|
| Chéquier | non : ni chéquier ni dépôt de chèques (aide bunq, lue le 25 septembre 2026) |
| Dépôt d'espèces | oui : en France, chez les commerçants partenaires PaysafeCash, avec les forfaits Core, Pro ou Elite : 100 € gratuits par mois, puis 2,5 % ; de 10 à 250 € par dépôtSource : bunq, aide, « Comment recharger mon compte en espèces ? » et « Comment faire des dépôts d'espèces avec PaysafeCash ? » (lues le 08/10/2026) : PaysafeCash disponible en France avec Core, Pro ou Elite, 100 € sans frais par mois puis 2,5 %, de 10 € à 250 € par dépôt ; grille tarifaire du 22/09/2026, p. 2 (2,5 %) |
| Dépôt de chèques | impossible : bunq ne prend pas les chèquesSource : bunq, aide : déposer un chèque |
La néobanque bunq ne propose pas de découvert autorisé, en règle générale. Un découvert autorisé est un solde négatif accepté par la banque pour un temps. Sans lui, il faut garder assez d'argent sur le compte pour ses paiements et ses prélèvements.
La grille tarifaire et les conditions générales ne mentionnent pas de chéquier. La banque indique aussi qu'elle ne prend pas les chèques en dépôt. Le dépôt d'espèces est possible chez des commerçants partenaires de PaysafeCash, un prestataire de paiement. Ses conditions sont dans la liste ci-dessus. Le paiement mobile, qui consiste à payer avec son téléphone, est proposé. Wero, le service européen de paiement entre particuliers, est aussi disponible chez bunq en France.
Pour la famille
Compte joint et compte pour enfant chez bunq
| Compte joint | ouiSource : brochure tarifaire de bunq |
|---|---|
| Compte pour enfant ou adolescent | ouvert par un parent abonné à Core, Pro ou Elite ; l'enfant reçoit la formule Pro sans frais, et le parent garde la main sur le compteSource : bunq, aide : ouvrir un compte pour son enfant |
Le compte joint est possible chez bunq. Un compte joint appartient à deux personnes, qui peuvent chacune s'en servir seule. La banque ne publie pas le supplément éventuel de ce compte, ni le prix d'une deuxième carte avec la formule Core. Pour le profil couple, avec deux cartes, notre calcul donne 71,64 € par an, sans ces deux frais inconnus.
Pour un enfant, un parent abonné à une formule payante peut lui ouvrir un compte depuis l'application. L'enfant reçoit la formule Pro sans frais. Le parent garde la main sur le compte.
À l'étranger
bunq à l'étranger : payer, retirer et virer hors zone euro
Trois semaines hors zone euro ajoutent 17,46 € au coût annuel du compte, avec l'offre bunq Core, carte Mastercard bunq.
| Hors zone euro, bunq Core, carte Mastercard bunq | paiements 0,5 %, retraits 0,5 %Source : brochure tarifaire de bunq |
|---|---|
| Hors zone euro, bunq Pro, carte Mastercard bunq | paiements 0,5 %, retraits 0,5 %Source : brochure tarifaire de bunq |
| Virement hors zone SEPA | avec Wise au taux de change réel, ou par le réseau SWIFT à 5 € par virementSource : bunq, grille tarifaire du 22 septembre 2026 (p. 15) |
Hors zone euro, chaque paiement par carte chez bunq paie un pourcentage du montant, affiché dans la liste ci-dessus. La zone euro regroupe les pays qui utilisent l'euro. La conversion se fait au taux de change du réseau Mastercard, auquel bunq ajoute ce pourcentage. Le taux de change est le prix d'une monnaie dans une autre.
Les retraits en devises paient le même pourcentage, en plus du prix du retrait lui-même. Avec la formule Core, aucun retrait n'est gratuit. La formule Pro en offre un quota chaque mois, commun aux euros et aux devises. Hors de la zone SEPA, l'espace européen des virements en euros, un virement passe par Wise, un service de transfert d'argent, ou par SWIFT, le réseau international des banques. Notre classement des banques pour voyager compare ce coût d'une banque à l'autre.
Partir
Clôturer son compte bunq ou changer de banque
| Frais de clôture | La clôture d'un compte de dépôt ou d'un livret est gratuite (article L312-1-7 du Code monétaire et financier).Source : Légifrance, article L312-1-7 I du Code monétaire et financier : « La clôture de tout compte de dépôt ou compte sur livret [...] est gratuite. » |
|---|---|
| Délai de clôture | La banque ferme le compte dans un délai de 30 jours au maximum après la demande.Source : Service-public.gouv.fr, fiche F2413 : « La banque ferme le compte dans un délai de 30 jours maximum » |
| Mobilité bancaire | Au total, les deux banques ont 22 jours ouvrés pour faire les démarches (addition des délais légaux faite par service-public.gouv.fr).Source : Service-public.gouv.fr, fiche F33881 (vérifiée le 21 septembre 2026) : 22 jours ouvrés ; service d'aide à la mobilité bancaire gratuit |
| Démarche | dans l'application, depuis son forfait, « Close my account » ; impossible avec plus de 15 € de detteSource : bunq, aide : clôturer son compte |
| Service de changement de banque | dans l'application, pour un IBAN français et un client majeur ; actif 2 semaines après la demandeSource : bunq, aide : changement de banque |
Le compte bunq se ferme depuis l'application, dans la page de son forfait, avec l'option « Close my account ». La fermeture est refusée tant qu'une dette dépasse le seuil écrit dans la liste ci-dessus. Il faut donc remettre le compte à niveau avant de partir.
Avant la fermeture, les prélèvements et les virements réguliers doivent arriver sur le nouveau compte. Pour venir chez bunq, la banque propose aussi un service de changement de banque dans l'application. Ce service reprend les prélèvements et virements réguliers de l'ancien compte. Il s'adresse aux clients majeurs qui ont un IBAN français, et s'active après un délai donné dans la liste ci-dessus.
Historique
Ce qui a changé récemment chez bunq
| Nouvelle grille tarifaire.Source : bunq, grille tarifaire du 22 septembre 2026 | |
| Wero, le service européen de paiement entre particuliers, devient disponible en France.Source : bunq, communiqué de presse (en anglais) |
Sécurité
bunq est-elle fiable ?
bunq est une banque agréée en Pays-Bas. Son autorité de contrôle : De Nederlandsche Bank (DNB). Ses dépôts sont couverts par le fonds de garantie néerlandais, géré par De Nederlandsche Bank, jusqu'à 100 000 € par client.
Le compte est tenu par bunq B.V., une banque agréée aux Pays-Bas. Une banque agréée a reçu l'autorisation d'exercer de son autorité de contrôle, ici De Nederlandsche Bank, la banque centrale néerlandaise. Les dépôts sont couverts par le fonds de garantie néerlandais, jusqu'à 100 000 € par client. Cette garantie joue si la banque fait faillite, comme le FGDR, le fonds de garantie des dépôts français, pour une banque française.
Deux régulateurs ont sanctionné bunq ces trois dernières années. De Nederlandsche Bank lui a infligé une amende pour une vigilance insuffisante sur des clients à haut risque, dans la lutte contre le blanchiment. Un recours en justice est en cours. La BaFin, l'autorité financière allemande, l'a sanctionnée pour des informations tarifaires erronées ou absentes en Allemagne. Ces sanctions pèsent sur la protection de l'argent dans notre grille, un critère noté 12 sur 20.
Où est l'argent, et qui le garantit
| Établissement | bunq B.V., DNB R127999 |
|---|---|
| Code banque | 27633, celui de BUNQ B.V, succursale en France. Tous les codes banque |
| Statut | banque (établissement de crédit), agréé en Pays-Bas (De Nederlandsche Bank (DNB)) |
| Garantie des dépôts | le fonds de garantie néerlandais, géré par De Nederlandsche Bank, jusqu'à 100 000 € par client |
| IBAN | FR |
| Sanctions publiques, trois ans | De Nederlandsche Bank, 6 mai 2025, 2 600 000 € : vigilance insuffisante sur des clients à haut risque (lutte contre le blanchiment) ; recours en justice en coursBaFin, 4 août 2026, 28 000 € : déclarations erronées ou manquantes au comparateur de comptes de la BaFin et informations tarifaires absentes, pour son activité en Allemagne |
| Recherche | mesures d'exécution publiées par De Nederlandsche Bank (2024 à 2026) et par la BaFin. |
Le détail de la note
calculée le 8 octobre 202610,6 sur 20 : la moyenne pondérée des six critères de la grille des banques, calculés à partir des tarifs publiés.
- Coût annuel, profil courant6 / 20poids 35 %
- Conditions de gratuité14 / 20poids 15 %
- Usage à l'étranger17 / 20poids 15 %
- Services du quotidien12 / 20poids 15 %
- Protection de l'argent12 / 20poids 10 %
- Épargne et bourse sur place8 / 20poids 10 %
Chaque critère est noté sur 20. Le trait vertical marque 10 sur 20, le milieu de l'échelle.
Afficher le calcul, critère par critère
| Critère | Poids | Note | Calcul |
|---|---|---|---|
| Coût annuel, profil courant | 35 % | 6 | 71,64 € par an avec l'offre « bunq Core, carte Mastercard bunq » : abonnement 47,88 €, retraits en euros 23,76 €. Note = 20 − 71,64 € ÷ 5 = 6. |
| Conditions de gratuité | 15 % | 14 | Départ à 20 : revenus exigés non publiés (−4) ; versement à l'ouverture non publié (−2) ; aucun frais lié à une condition d'usage ; aucun frais sur un compte inactif. Note 14. |
| Usage à l'étranger | 15 % | 17 | Profil voyageur : 89,10 € par an, soit 17,46 € de plus que le profil courant. Change au taux du réseau de la carte. Note = 20 − 17,46 € ÷ 5 = 17. |
| Services du quotidien | 15 % | 12 | Proposé : dépôt d'espèces (3), compte joint (3), paiement mobile (3), IBAN français (3). Pas de chéquier, ni de découvert autorisé, ni de carte à débit différé. Note 12. |
| Protection de l'argent | 10 % | 12 | Banque agréée en Pays-Bas (De Nederlandsche Bank (DNB)), dépôts garantis jusqu'à 100 000 € par le fonds de garantie néerlandais, géré par De Nederlandsche Bank : 20. 2 sanctions publiques en trois ans : −8. Note 12. |
| Épargne et bourse sur place | 10 % | 8 | Livret (4) ; pas de PEA ; compte-titres (4) ; pas d'assurance-vie. Note 8. |
Non publié par la banque : revenus exigés, versement à l'ouverture. La banque reste notée, mais ne peut pas monter sur un podium.
Pour conclure
bunq obtient 10,6 sur 20. Pour le profil courant, le compte coûte 71,64 € par an. Avec vos propres usages, le simulateur compare ce coût à celui de votre banque actuelle.
À lire ensuite
Comparer avant de choisir
Sources
consultées le 24 septembre 2026Cartes, délais annoncés, faits pratiques, courtage et images, avec leur date de relevé :
Questions fréquentes
bunq est-elle gratuite ?
Pourquoi bunq n'est-elle pas sur le podium ?
Faut-il des revenus minimum pour ouvrir un compte bunq ?
bunq est-elle une banque fiable ?
Combien de temps pour ouvrir un compte bunq ?
bunq propose-t-elle un découvert autorisé ?
Peut-on avoir un chéquier chez bunq ?
Peut-on déposer des espèces chez bunq ?
Comment joindre le service client de bunq ?
Peut-on ouvrir un compte joint chez bunq ?
Comment clôturer son compte bunq ?
bunq, N26 ou Revolut : laquelle choisir ?
Ce qui change pour votre épargne, chaque lundi
Chaque lundi, un chiffre sourcé qui compte pour votre épargne. Une minute de lecture, désinscription en un clic. Le sujet change d'une semaine à l'autre : SCPI, assurance-vie, PER ou banque. Ce n'est pas une alerte propre à bunq.
Le dernier chiffre paru sur les banques · 180 € la prime de bienvenue maximale de BoursoBank avec le code BBKOPE180, pour une première ouverture de compte individuel depuis le 6 octobre 2026, dont 80 € pour un changement de banque avec EasyMove